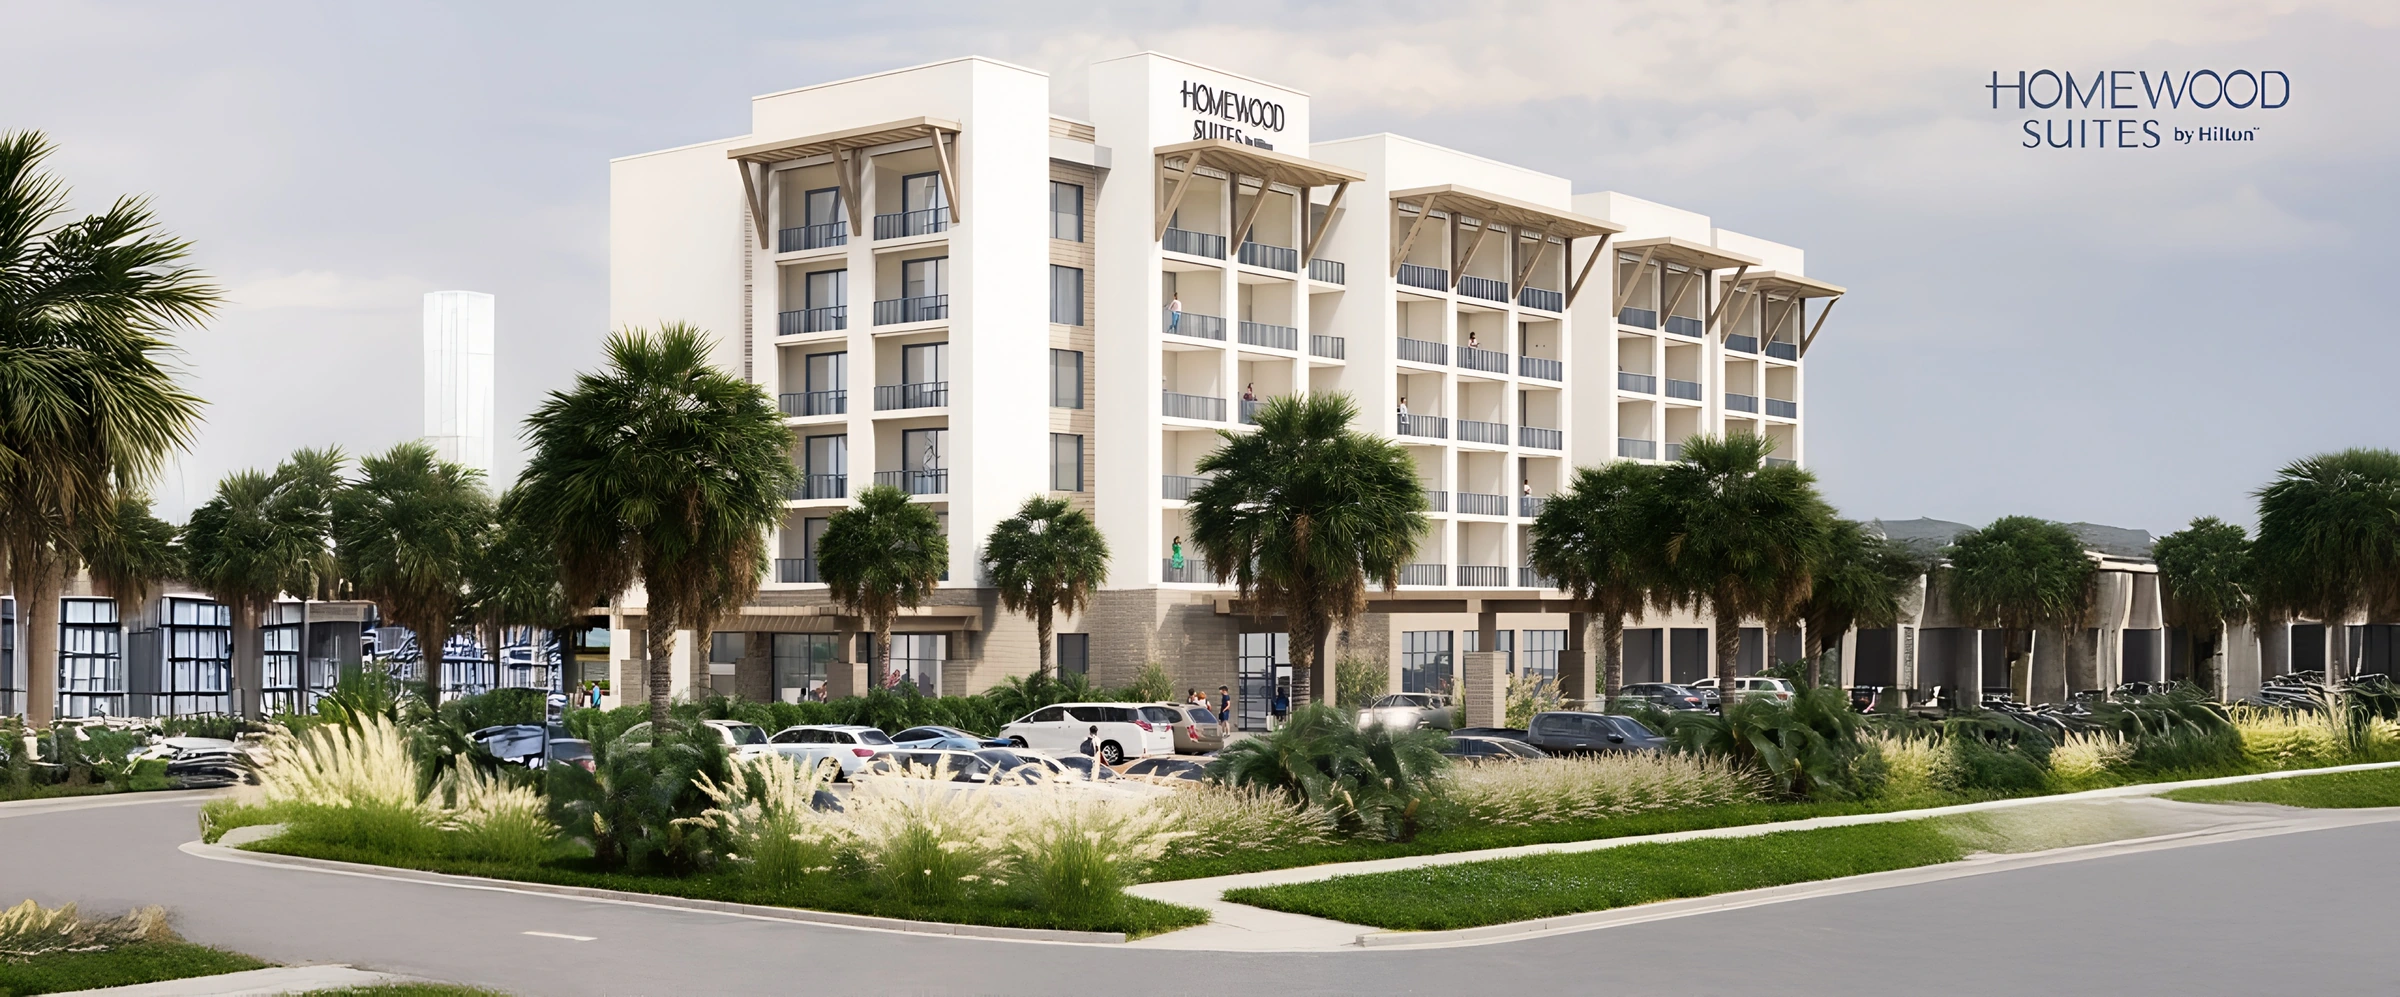
Para muitos investidores brasileiros, comprar uma casa é a porta de entrada mais familiar no mercado imobiliário americano. A hotelaria propõe outra pergunta: em vez de possuir apenas um imóvel, o que significa participar de um negócio que opera dentro dele? Pode ser uma tese atraente para determinados investidores — mas os dados atuais não autorizam chamá-la de melhor investimento para todos.
1. Por que a hotelaria voltou à conversa
A revisão de meio de ano de 2026 da CBRE relaciona a melhora dos fundamentos às viagens domésticas de negócios, à demanda de convenções e à oferta contida. Nesse cenário, a consultoria projeta crescimento nacional de RevPAR de 2,5% em 2026 e 2,1% em 2027, com ocupação de 62,8% e 63,0%, respectivamente. São estimativas do setor, não projeções da Singulys nem retornos disponíveis ao investidor. Consulte o cenário datado da CBRE ↗.
2. O “boom” não é igual para todos os hotéis
O mesmo cenário da CBRE projeta, para 2026, crescimento de RevPAR de 5,2% no luxo, 0,7% no segmento midscale e queda de 0,6% no econômico. Essa dispersão importa mais do que um slogan amplo sobre turismo. Um mercado nacional forte pode coexistir com demanda local fraca, excesso de oferta próxima ou um desenvolvimento caro. A projeção do luxo não pode ser aplicada automaticamente a um projeto extended-stay. Diferenças entre segmentos ↗.
3. De onde vem a receita de um hotel
A fonte central é a hospedagem: quartos disponíveis × noites do período × ocupação × diária média. Conforme o empreendimento, receitas adicionais podem vir de alimentos e bebidas, estacionamento, salas de reunião, eventos, lavanderia, conveniência e serviços pagos. Contas corporativas e reservas de grupos são canais de demanda para esses serviços, não receitas adicionais a contar duas vezes. Nem todo hotel possui essas estruturas; o café da manhã pode estar incluído na diária, em vez de gerar cobrança separada.
4. Mais receita não significa necessariamente mais lucro
Da receita saem pessoal, comissões de distribuição, energia, seguros, impostos, manutenção e taxas de gestão e de bandeira. Serviço da dívida, investimentos no imóvel e reservas afetam o caixa disponível. Na análise de 9 de outubro de 2026, a HVS relata que, segundo a CoStar, as margens de GOP até julho ficaram estáveis na comparação anual, apesar de crescimento de RevPAR próximo de 5%. O recado é relevante: um hotel mais movimentado ainda pode não melhorar a economia do investimento. HVS: receita, margens e custos ↗.
5. O que diferencia as estadias prolongadas
Hotéis extended-stay atendem estadias mais longas: pessoas em mudança, equipes de projetos, trabalhos temporários e outras necessidades locais. Permanências maiores podem reduzir a rotatividade e alguns custos de limpeza e aquisição de hóspedes. É uma hipótese operacional a testar, não uma margem garantida. Cozinhas, descontos de diária, distribuição, perfil dos hóspedes e concorrência local também mudam a equação. Um desenvolvimento precisa de estudo de viabilidade próprio e evidência de demanda no preço pretendido.
6. Como isso difere de comprar uma casa para alugar
Uma casa para locação de longo prazo costuma depender do aluguel, da permanência do inquilino e do estado do imóvel. Pode oferecer operação mais simples e controle da propriedade direta, embora impostos, seguros, reparos, vacância e administração continuem relevantes. Um hotel pode distribuir a demanda entre muitos hóspedes e ajustar preços com frequência, mas exige operação muito mais intensa e enfrenta demanda mais volátil. A casa de temporada fica entre esses modelos: cobrar por noite também traz sazonalidade, comissões, limpeza e restrições locais à locação de curta duração. Nenhuma dessas diferenças, sozinha, prova retorno ajustado ao risco superior.
7. O que observar nos próximos anos
O cenário de meio de ano da CBRE estima crescimento do estoque hoteleiro de apenas 0,7% ao ano nos três anos seguintes, apoiando sua tese de preços. Isso não significa ausência de novos concorrentes em cada cidade. Uma leitura mais recente da HVS, em outubro, descreve expectativa mais forte para o RevPAR de 2026, próxima de 5%, mas ressalta vencimentos de dívidas, juros mais altos e pressão persistente de custos. São projeções e datas diferentes, não um consenso a tirar pela média nem uma promessa para 2027. Além dos horizontes publicados, cabe trabalhar com cenários, não extrapolar uma curva de crescimento. Cenário de meio de ano da CBRE ↗ · Leitura da HVS em outubro ↗.
8. Não compare RevPAR com valorização de uma casa
RevPAR mede receita de hospedagem por quarto disponível, não valorização do imóvel ou retorno total do investidor. Um índice de preços residenciais mede outra variável e não inclui aluguéis e despesas. A Fannie Mae publica projeções próprias para habitação e crédito; elas ajudam a pensar o financiamento, mas não podem ser colocadas ao lado do crescimento de receita hoteleira como se fossem o mesmo resultado. Uma comparação justa exige períodos equivalentes, alavancagem, impostos, taxas, operação, investimentos de manutenção, saída e câmbio. Fannie Mae: habitação e crédito ↗.
9. O investidor participa de uma estrutura, não de uma manchete
Comprar participação em um veículo de projeto não é o mesmo que possuir o prédio diretamente. O resultado depende da participação adquirida, da dívida do empreendimento, dos custos do fundo, dos direitos do sponsor, das reservas e das regras de distribuição. Desenvolver um hotel adiciona licenças, obra, prazo e financiamento antes da chegada do primeiro hóspede. Hotéis existentes trazem histórico operacional, mas podem exigir reformas. Pode não existir mercado para vender uma participação no fundo, e todo o capital investido pode ser perdido.
10. O melhor ponto de partida é o seu planejamento
Para quem consegue avaliar risco operacional, aceitar um horizonte longo e examinar documentos específicos, a hotelaria pode ampliar a conversa imobiliária para além de uma única casa. Para quem prioriza controle direto, simplicidade operacional ou liquidez no curto prazo, outra estrutura pode fazer mais sentido. A proposta da Singulys é começar pelos seus objetivos e depois avaliar a tese — não declarar um vencedor universal. Vamos tomar um café?
Modelos diferentes. Responsabilidades diferentes.
| Dimensão | Casa de aluguel longo | Casa de temporada | Hotel / veículo de projeto |
|---|---|---|---|
| Receita | Aluguel contratual | Estadias por noite / semana | Diárias + serviços quando disponíveis |
| Preço | Contrato e renovação | Dinâmico / sazonal | Dinâmico por quarto e demanda |
| Operação | Gestão do imóvel e inquilino | Reservas, limpeza e plataformas | Equipe, distribuição, bandeira e operador |
| Controle | Decisões do proprietário | Proprietário / administrador | Depende de participação e governança |
| Riscos centrais | Vacância, reparos, preços locais | Sazonalidade e restrições locais | Operação, dívida, custos, execução |
| Liquidez | Venda sujeita ao mercado imobiliário | Venda sujeita ao mercado imobiliário | Pode ser muito restrita pelo veículo |
Compare a economia líquida e equivalente do investidor — não uma métrica de receita hoteleira com um índice de preços residenciais.
Vamos tomar um café?
Conheça a perspectiva da Singulys e converse com nossa equipe.